Почему 5 потерянных лет стоят вам 17 миллионов рублей
В России усиливаются блокировки, растут налоги, падают доходы, усиливается контроль. Плохая новость: все это напрямую влияет на вашу жизнь. Если вы хотя бы раз задумывались о финансовой независимости, то 2026 год, к сожалению, заметно отдалит вас от этой цели.
😖 Вероятно, вам придется работать всю жизнь и тратить всю зарплату под ноль, чтобы просто закрыть базовые потребности: жилье, еда, дети, минимальный отдых.
🍿 Но есть и хорошая новость: одни из ЛУЧШИХ инвестиционных возможностей возникают именно в такие моменты кризиса. И сегодня я хочу, чтобы вы поняли одну простую вещь – самую важную, которую я могу вам сказать про деньги.
Ваш главный враг – не фондовый рынок. Не государство. Не инфляция. Ваш главный враг – упущенное время.
Давайте будем честными:
- Вы не сформировали капитал в 2020 году, когда можно было буквально инвестировать во все
- Вы, вероятно, были напуганы в 2022 и вместо того, чтобы воспользоваться возможностью купить доллар по 55р или взять самоокупаемые квартиры по льготной ставке, вы ждали
- Вы УЖЕ пропустили сильнейший взлет золота и серебра. Ну и цены. Они просто улетели. Теперь не то что квартиру купить, продукты в магазине или детские площадки выходного дня сложно тянуть.
Последние 5 лет были золотым временем, чтобы получить свой счастливый билет в финансово независимую жизнь. Но вы, похоже, его пропустили. Пора это признать.
😵💫 Да, сейчас ситуация гораздо хуже: зарабатывать сложнее, соцсети блокируют, ставки по вкладам улетели вниз, покупка зарубежных активов может грозить блокировками.
Однако прошлое вернуть невозможно. Зато СЕГОДНЯ вы можете повлиять на свое будущее. И вот вам простая математика, которую я давал еще 5 лет назад в книге «Инвестор за выходные»:
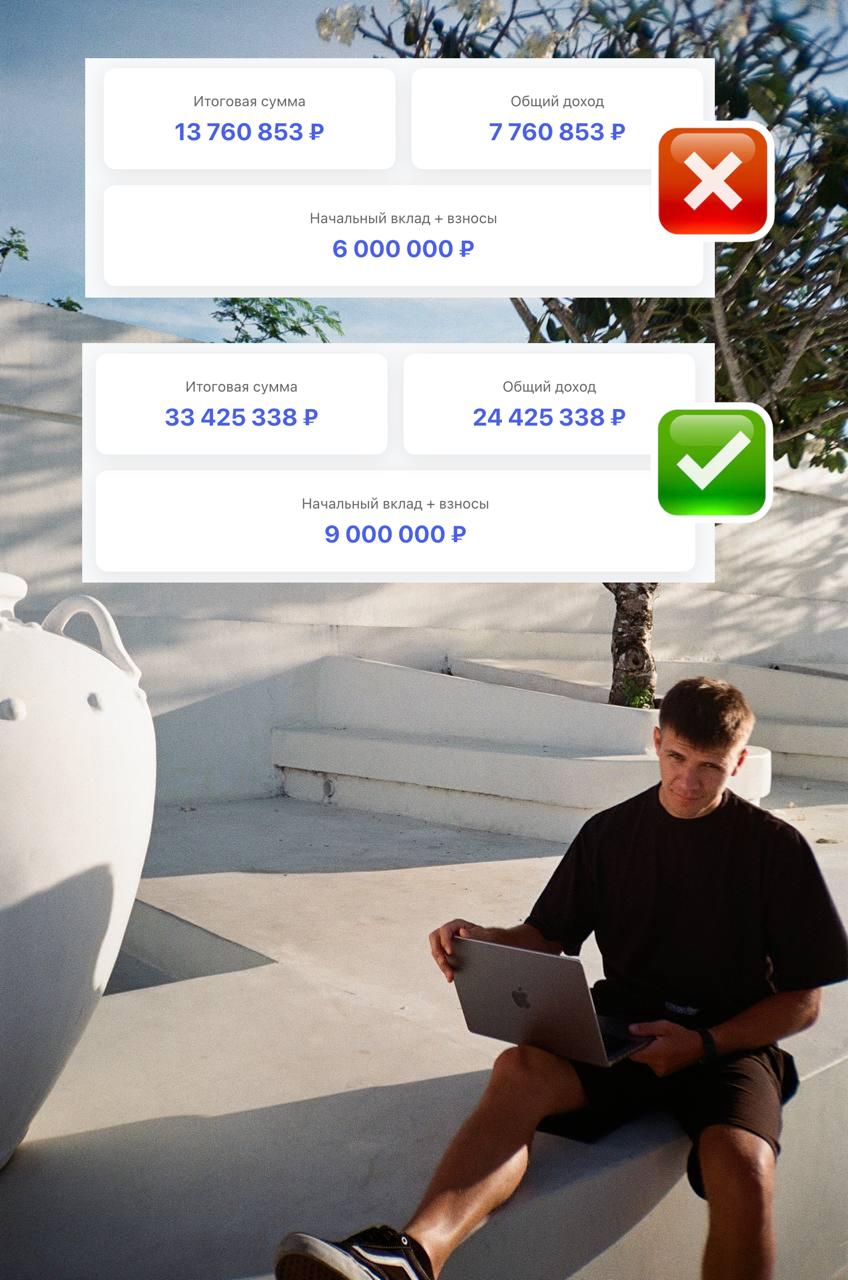
🥇 Если откладывать по 50 000р/мес и добиться доходности хотя бы 15% годовых, то через 15 лет вы получите +24 млн бонусом к накопленным 9 млн. Но если вы снова потеряете 5 лет в попытках найти какой-то секретный способ стать миллионером – ваш счет прибавит всего 7 млн к отложенным 6 млн.
Еще раз: – накопили 9 млн → получили +24 млн бонусом – накопили 6 млн → получили лишь +7 млн Разница – 17 миллионов рублей всего за 5 лет промедления. Так работает сложный процент. Это математика, которая работает против вас, пока вы «думаете».
Вот что будет, если вы не начнете сейчас: 1️⃣ Вы останетесь зависимы от работодателя и государства. А это приведет только к одному: вы будете делать то, что НЕ хотите делать совершенно.
2️⃣ Вы потеряете годы, когда могли работать активно, зарабатывать и откладывать больше. Время не щадит никого. В один из дней вам просто физически будет сложно работать. Подумайте об этом заранее.
3️⃣ Ваше здоровье пошатнется. Вероятно, вы уже знаете, каково это – быть в сложной финансовой ситуации. Так больно и людям с доходом от 500тр/мес: расходы высокие и любая критическая ситуация выбивает из колеи, ставит под угрозу всю семью.
А дальше все, что вам уже знакомо: стресс, тревога, потеря сна. Я сам это проходил. Больше не хочу.
✍️ Что же сделать прямо сейчас? Хочется сказать «Откладывай и инвестируй». Это самый верный и надежный ответ. Но вы, вероятно, уже пробовали. Поэтому вам нужно узнать, как это делать ПРАВИЛЬНО.
Только правильные действия на протяжении многих месяцев и лет приведут вас к результату. И вы, наконец, сможете позволить себе расслабиться и делать только то, что НРАВИТСЯ. Без стресса и тревог.
Каждый месяц промедления – это десятки тысяч рублей, которые вы дарите будущему себе с минусом. Каждый. Решайте сами.
👉Финал Пока вы читали этот пост, в голове наверняка крутился один вопрос: «А сколько Я уже потерял? И сколько Я могу спасти, если начну в этом месяце?»
☄️ Я сделал бесплатный калькулятор «Точка невозврата». Вы вводите свой возраст, накопления и сколько готовы откладывать.
Получаете 3 цифры:
→ сколько вы УЖЕ потеряли за годы промедления → сколько у вас будет через 10 лет, если ничего не менять → сколько у вас будет через 10 лет, если начать сейчас
Забирайте по ссылке в боте
🔥 – Мотивирует 😎 – Ну ок